Domain boote-deutschland.de kaufen?
Wir ziehen mit dem Projekt
boote-deutschland.de um.
Sind Sie am Kauf der Domain
boote-deutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain boote-deutschland.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
Fimbinger, Robert: Logbuch für Motorboot und SegelbootLogbuch für Motorboot und Segelboot , Inklusive Ausweichregeln laut KVR (Kollisionsverhütungsregeln), Windstärkentabelle nach Beaufort, Seegangsskala, Sprechfunktafel, Lichterführung, Flaggenalphabet und int. Funkalphabet, Formelsammlung für die Navigation. , Zünd- & Glühanlagen > Autoteile & Zubehör , Erscheinungsjahr: 20231002, Produktform: Leinen, Autoren: Fimbinger, Robert, Seitenzahl/Blattzahl: 95, Keyword: Ausweichregeln laut KVR (Kollisionsverhütungsregeln); Erfahrungsnachweis für die Praxis auf See gem. § 20 Abs. 2 Zi 1 JachtVO (Mai 2020) und zur Vorlage bei Behörden in Deutschland; Flaggenalphabet und int. Funkalphabet; Keine losen Blätter und Mappen mehr; Lichterführung; Logbuch; Mit Rechenseiten zur Kursumwandlung und Sammlung einiger wichtiger Formeln; Seegangsskala; Windstärkentabelle nach Beaufort, Fachschema: Blanko-Buch / Reisetagebuch, Logbuch~Logbuch~Segeln - Segel~Segler, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition Keiper, Verlag: edition Keiper, Verlag: Textzentrum e.U., Länge: 217, Breite: 167, Höhe: 14, Gewicht: 256, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,21,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, DVDDer Versicherungsagent Vincent Baumann, Ein Kalter Karrierist, Höriger Eines Gnadenlosen Systems, Wird Selber Opfer Der Konzerne, Die Er Vertritt.degradiert Zum Handlanger, Strengt Er Sich Verbissen An, Zurückzukommen Auf Den Arbeitsmarkt, Kämpft Um...15,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
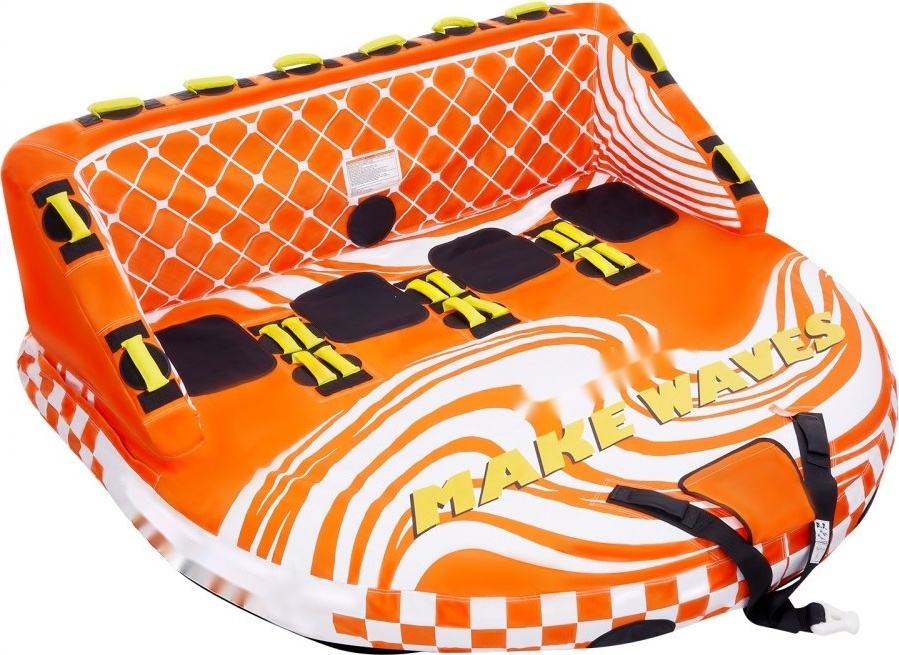
Tube Set für Boote - Towable Sofa Fun-Tube - 1-4 Personen Bootszubehör mit Schleppschlauch - Wassersport & FreizeitSicherheit und Spannung: Erleben Sie den Nervenkitzel des Surfens mit den D-förmigen Schleppschläuchen für Bootsfahrten. Diese Schleppschläuche verfügen über eine hohe Rückenlehne und breite Seitenwände, die verhindern, dass Passagiere ins Wasser fallen. Mit 22 gepolsterten Griffen für bequemen Halt und 2 Einstiegsgurten für einfaches Wiedereinsteigen nach einem Spritzer. Genießen Sie das Surfen mit Zuversicht: Hergestellt aus 840D-Nylongewebe mit doppelter Naht und einer langlebigen PVC-Blase ist dieser Schleppschlauch für Wassersportler konzipiert. UV- und alterungsbeständig, ermöglicht er aufregende Wasserabenteuer in Meeren, Seen und Flüssen.Für schnelles Aufblasen und Entleeren: Mit einem sicheren Luftventil für luftdichte Sicherheit und einfaches Aufblasen lässt sich der Bootsschlauch in weniger als 10 Minuten aufblasen und entleeren. Einfach zusammenfaltbar zur bequemen Lagerung und Transport.Zwei Abschleppoptionen: Dank doppelten Abschlepppunkten vorne und hinten bieten unsere479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fimbinger, Robert: Logbuch für Motorboot und SegelbootLogbuch für Motorboot und Segelboot , Inklusive Ausweichregeln laut KVR (Kollisionsverhütungsregeln), Windstärkentabelle nach Beaufort, Seegangsskala, Sprechfunktafel, Lichterführung, Flaggenalphabet und int. Funkalphabet, Formelsammlung für die Navigation. , Zünd- & Glühanlagen > Autoteile & Zubehör , Erscheinungsjahr: 20231002, Produktform: Leinen, Autoren: Fimbinger, Robert, Seitenzahl/Blattzahl: 95, Keyword: Ausweichregeln laut KVR (Kollisionsverhütungsregeln); Erfahrungsnachweis für die Praxis auf See gem. § 20 Abs. 2 Zi 1 JachtVO (Mai 2020) und zur Vorlage bei Behörden in Deutschland; Flaggenalphabet und int. Funkalphabet; Keine losen Blätter und Mappen mehr; Lichterführung; Logbuch; Mit Rechenseiten zur Kursumwandlung und Sammlung einiger wichtiger Formeln; Seegangsskala; Windstärkentabelle nach Beaufort, Fachschema: Blanko-Buch / Reisetagebuch, Logbuch~Logbuch~Segeln - Segel~Segler, Warengruppe: HC/Wassersport/Segeln, Fachkategorie: Segeln, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: edition Keiper, Verlag: edition Keiper, Verlag: Textzentrum e.U., Länge: 217, Breite: 167, Höhe: 14, Gewicht: 256, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,21,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Steuerzylinder Hydraulikzylinder Motorboot Yacht UC132-OBS - Ultraflex 39430WDer Ultraflex UC132-OBS ist ein seitlich montierter Hydraulikzylinder für Außenbordmotoren, der für präzise Steuerung und hohen Bedienkomfort sorgt. Der Zylinder ist nicht balanciert, das bedeutet, dass die Anzahl der Umdrehungen von einer Endstellung zur anderen je nach Richtung variiert. Er bietet eine hohe Ausgangskraft und zuverlässige Performance für Freizeit- und Arbeitsboote. Nicht geeignet für Rennanwendungen oder Boote mit Geschwindigkeiten über 55 mph (48 Knoten) - bei Doppelzylinder-Installationen bis max. 60 mph (52 Knoten).Technische DatenKapazität: 132/163 cm³ (8/9,95 in³)Ausgangskraft: 464/574 kg (1023/1265 lbs)Zylinderdurchmesser innen: 32 mm (1,25")Kolbenhub: 203 mm (8")Anschlüsse: 3/8" für HochdruckschläucheBenötigter Freiraum: 375 mm (14,76") auf MotorrohrseiteMontage: seitlich (Side Mount)Kompatibilität: nicht für Ultraflex SilverSteer 105 Bar (1500 PSI) geeignetOberfläche: metallischHersteller-Code: 39430WLieferumfang: inkl. Montagescharnier neuZusätzliche Informat486,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Carson Modellsport Nano Racer Yacht RC Motorboot RtRAction auf dem Wasser! Mit der Nano Racer Yacht wird der Luxus-RC-Spaß auf dem Wasser verwirklicht! Das fahrfertig aufgebaute Yacht-Modell ist sofort nach dem Auspacken und kurzem Laden von ca. 1 Stunde für ganze 30 Minuten voll funktionsfähig und garantiert Action pur! Gesteuert wird mit einer 2.4 GHz Funkfernbedienung mit einer Reichweite von bis zu 60 Metern. Das Set beinhaltet außerdem einen LiPo Akku 3,7 V/90 mAh und eine übersichtliche Anleitung. Durch eine raffinierte Sicherheitsabschultung funktionieren die Schiffschrauben nur bei Kontakt mit Wasser. Alle RC-Komponenten sind 100 % wasserfest!16,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.